 2026 йил 1 август ҳолатига Ўзбекистон банкларида жисмоний шахсларга берилган кредитлар қолдиғи 239 трлн 801 млрд сўмга етди. Марказий банк маълумотига кўра, бу бир йил аввалги кўрсаткичдан 18,8 фоиз кўп ва 2020 йил 1 январдаги 39 трлн 934 млрд сўмлик қолдиқдан қарийб 6 баробар юқори.
Кредит олаётганлар сони ҳам кўпайган. 2025 йил якунига кўра, банк кредити бор аҳоли сони 5,2 млн кишига етган, ҳар 1000 нафар меҳнатга лаёқатли аҳолига 244 нафар қарздор тўғри келган. Шу билан бирга, банкдан кредит олган аҳолининг 53 фоизида бир нечта қарз мажбурияти мавжуд бўлган.
Қарз портфелида қайси кредитлар кўп?
Марказий банк статистикасида 2026 йил 1 августда жисмоний шахсларга ажратилган кредитлар қолдиғи 239 трлн 801 млрд сўм экани қайд этилган. Бу кўрсаткич бир йил ичида 18,8 фоизга ошган.
Kun.uz таҳлилида келтирилган Марказий банк маълумотларига кўра, аҳолининг кредит портфелида микрокредит ва микроқарзлар улуши 40 фоиздан ортиқ. Автокредитлар улуши 17 фоизни ташкил этади, яъни автокредитлар ҳажми 40 трлн сўмдан ошади.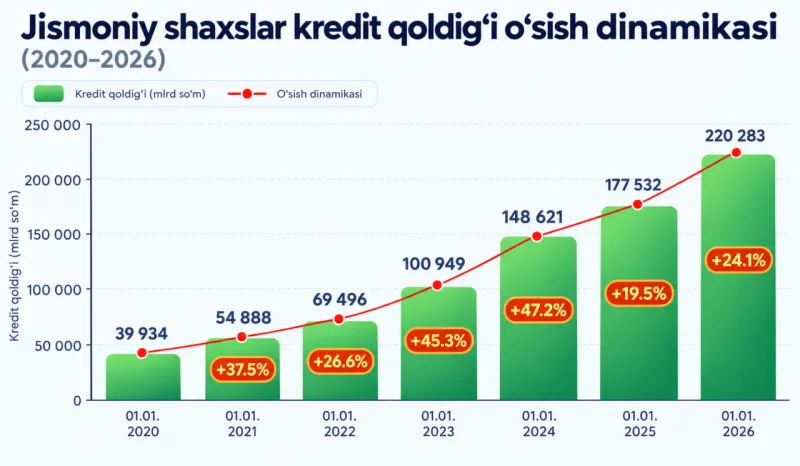
Кредитнинг ўсиши бир хил суръатда кечмаган. 2023 йилда аҳоли кредитлари қолдиғи 48 трлн сўмга ёки 47 фоизга ошган ва кейинги давр учун энг юқори ўсишлардан бири қайд этилган.
Бу рақамлар кредит бозорида истеъмол ва майда қарз маҳсулотлари салмоғи юқори эканини кўрсатади. Шу билан бирга, кредит қолдиғининг ўсиши ҳар бир қарз олувчининг молиявий аҳволи ёмонлашганини англатмайди; бунинг учун даромад, тўловлар, муддат ва кредитлар қай мақсадда олингани алоҳида кўриб чиқилиши керак.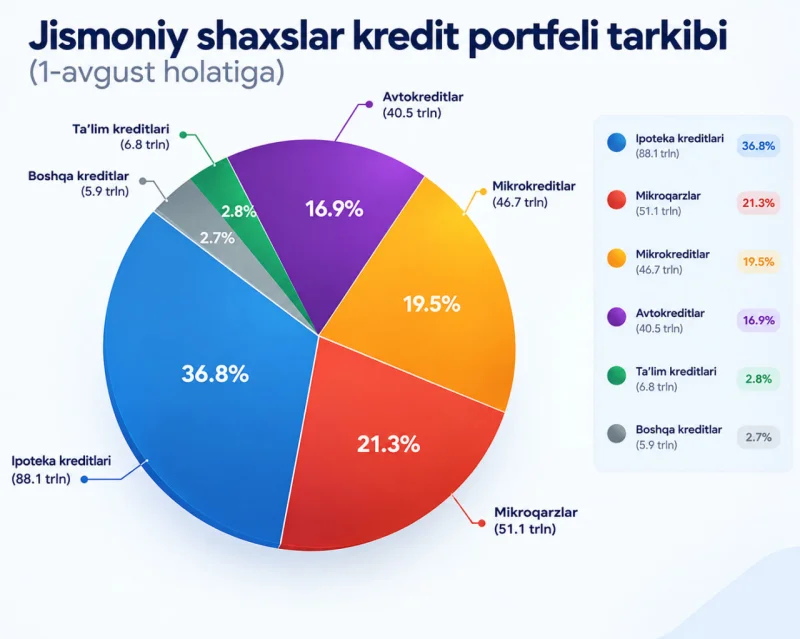
«3,5 йил пул тўладим, ҳали ҳам зарардаман»
Кредит юкининг таъсирини бир қарз олувчининг ҳикояси орқали ҳам кўриш мумкин. Kun.uz билан суҳбатлашган, исмини ошкор қилмасликни сўраган Навоий вилояти Кармана туманидаги фуқаро 2023 йил март ойида таксида ишлаш мақсадида иккиламчи бозордан Nexia-3 автомобилини кредитга олганини айтган.
Унинг сўзларига кўра, 2020 йилда ишлаб чиқарилган автомобиль учун 117 млн сўм автокредит расмийлаштирилган, қўшимча 25 млн сўм тўлов қилинган. Кредит муддати 84 ой бўлиб, ойлик тўлов 2 млн 985 минг сўмни ташкил этган. Кейинчалик икки ойлик тўлов кечикиб, автомобиль банк томонидан олиб қўйилган.
Мурожаатчи автомобилни сотишга уринганида, машинанинг банк томонидан 62 млн сўмга баҳоланганини, қолган қарз эса 70 млн сўм атрофида эканини айтган. Унинг билдиришича, бозорда ҳатто 60 млн сўмга ҳам харидор топилмаган.
«Хуллас, 25 млн сўм ва 3,5 йил кредит тўладим, ҳали ҳам зарардаман», — дейди у.
Бу ҳолатда автомобилнинг бозор қиймати, кредит бўйича қолган қарз ва аввал амалга оширилган тўловлар ўртасида фарқ пайдо бўлган. Яъни кредитга олинган активнинг қиймати пасайиши қарз мажбурияти автоматик равишда камаяди, дегани эмас.
Бир нечта кредитга эга қарздорлар кўпаймоқда
Марказий банк маълумотларига кўра, 2025 йил давомида банкдан кредит олган аҳолининг 53 фоизида бир нечта қарз мажбурияти бўлган. 2025 йил бошида бу кўрсаткич 43 фоизни ташкил этган. Ҳисоб-китобда банклардан ташқари микромолия ва бошқа нобанк ташкилотлар олдидаги мажбуриятлар ҳам инобатга олинган.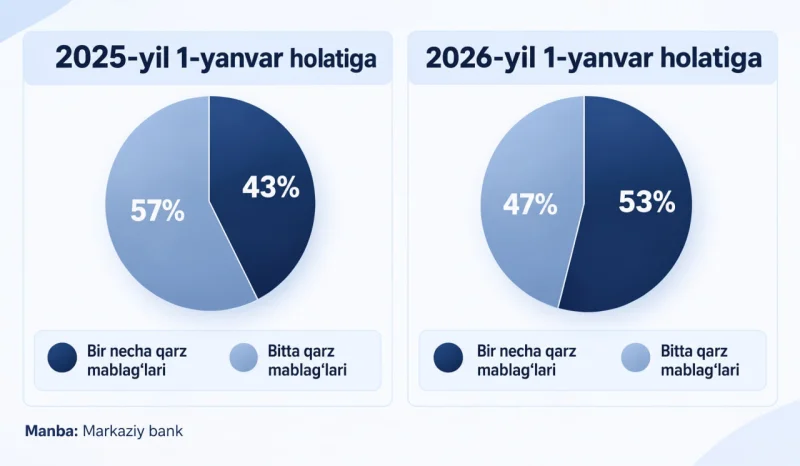
2026 йил 1 январ ҳолатига қарздор аҳолининг 62 фоизи фақат банклардан, 20 фоизи фақат нобанк ташкилотлардан қарз олган. Яна 18 фоиз фуқаронинг ҳам банклар, ҳам нобанк ташкилотлар олдида мажбурияти бўлган.
Шу билан бирга, қарзга хизмат кўрсатишнинг даромадга нисбати — DSTI — бироз пасайган. Ўртача кўрсаткич 38 фоиздан 37 фоизга тушган. Бу аҳолининг умумий қарз юки бир хил суръатда ўсмаётганини, бироқ бир нечта қарз манбасининг бир вақтда тўланиши муаммоси сақланиб қолаётганини кўрсатади.
Нега кредитлар қиммат?
Кредит нархига бир нечта омил таъсир қилади. Улар орасида пул ресурсларининг қиймати, инфляция кутилмалари, қарз олувчининг тўлов қобилияти ва банкнинг кредит риски бор.
2026 йил 16 сентябрда Марказий банк асосий ставкани йиллик 14 фоиз даражасида сақлаб қолди. Марказий банк шу қарорда август ойида йиллик инфляция 6,2 фоизгача секинлашганини, аммо инфляцияни оширувчи айрим хатарлар сақланаётганини билдирган.
Аҳоли кредитларининг турлари бўйича ставкалар ҳам бир-биридан фарқ қилади. 2026 йил 14 сентябрь ҳолатига, Kun.uz Марказий банк маълумотларига таяниб, жисмоний шахсларга берилган микроқарзлар бўйича ўртача ставка 29,7 фоиз, автокредитлар бўйича 21,9 фоиз ва ипотека кредитлари бўйича 21,8 фоизни келтирган.
Шунинг учун «кредит нега қиммат?» деган саволга фақат битта омил билан жавоб бериш қийин. Асосий ставка, банкнинг ресурс базаси, кредит риски ва маҳсулот тури якуний ставкада бир вақтда акс этади.
Насия ва бўлиб тўлаш бозори
Қарз юки фақат банк кредитлари билан чекланмайди. Сўнгги йилларда товарларни насия ёки бўлиб тўлаш асосида харид қилиш ҳам кенгайган.
Kun.uz мисолида Samsung A57 8/128 смартфони нақд пулга тахминан 410 доллар ёки 4 млн 900 минг сўм атрофида сотилаётгани, бир йиллик бўлиб тўлашда эса базавий нархга нисбатан камида 40 фоиз ёки 2 млн сўмга кўпроқ тўлов талаб қилиниши қайд этилган.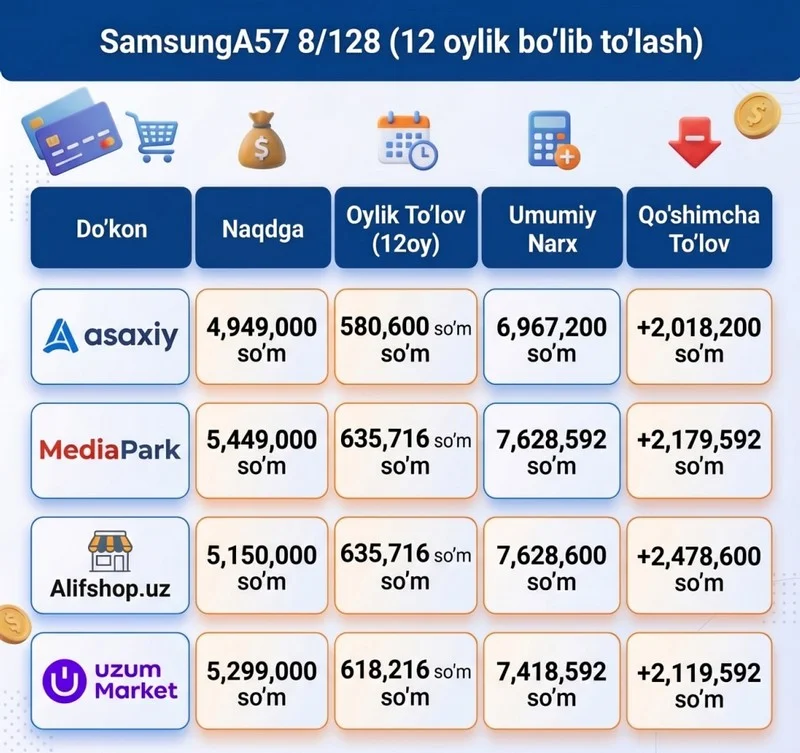
Бундай ҳолатда харидор учун асосий масала фақат ойлик тўлов миқдори эмас, балки шартнома охиригача умумий қанча маблағ тўланишидир. Узоқ муддатли бўлиб тўлашда товарнинг бозор қиймати пасайиши ҳам қарз мажбуриятини ўзгартирмайди.
Микромолия ва насия маҳсулотларининг кенгайиши билан бир вақтда бир нечта мажбуриятни бошқариш масаласи ҳам аҳамият касб этмоқда. Марказий банкнинг 2025 йил якуни бўйича маълумотлари айнан бир нечта қарз мажбуриятига эга бўлганлар улуши 53 фоизга етганини кўрсатади.
Даромадлар ва қарзлар ўртасидаги тафовут
Кредитлар ўсишини тушуниш учун қарз динамикасини даромадлар билан бирга кўриш керак. Kun.uz таҳлилида келтирилишича, 2020 йилда аҳолининг реал даромадлари 0,2 фоизга қисқарган бир пайтда кредитлар қолдиғи 37 фоиздан ортиқ ошган.
2023 йилда кредитлар қолдиғи 47 фоизга кўпайган, номинал даромадлар эса қарийб 14 фоизга ўсган. Манбада бу тафовут 2,8 баробар экани, инфляция ҳисобга олинганда реал даромадлар ўсиши 6,1 фоиз бўлгани келтирилган. 2025 йилда эса кредитлар реал даромадларга нисбатан 2,6 баробар тезроқ ўсгани қайд этилган.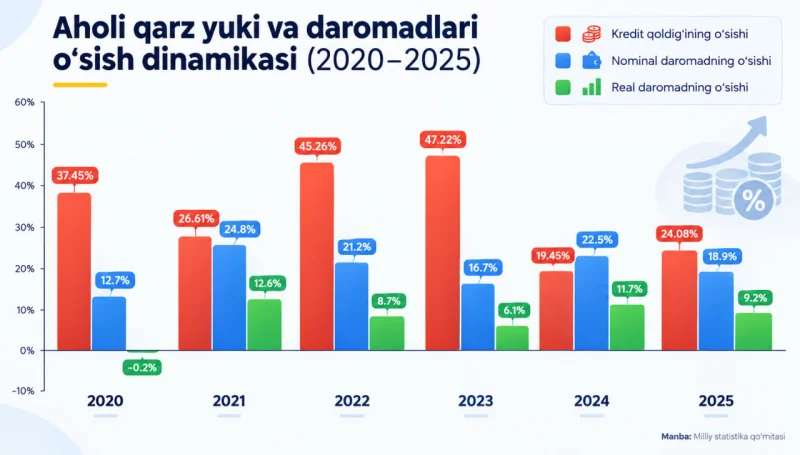
Бу рақамлар кредитлар ўсиши ҳар доим даромадлар ўсишига тенг суръатда бормаганини кўрсатади. Қарз мажбуриятлари даромаддан тезроқ ўсган даврларда оиланинг ихтиёридаги маблағларининг катта қисми келажакдаги тўловларга боғланиб қолиши мумкин.
Марказий банк қандай чекловлар жорий қилди?
Аҳоли қарз юки ошиши ортидан Марказий банк қарз олиш имкониятларига нисбатан макропруденциал талабларни кучайтирган.
2025 йил 1 январдан жисмоний шахслар кредитлари бўйича қарзга хизмат кўрсатишнинг даромадга нисбати учун асосий меъёр 50 фоиз этиб белгиланган. Яъни умумий қоида бўйича кредит тўловлари қарз олувчининг даромадига нисбатан белгиланган чегарадан ошиб кетмаслиги керак.
2026 йил 1 мартдан истеъмол кредитлари ва микроқарзлар учун қарзнинг даромадга нисбати ҳам чекланган. Марказий банк белгиланган тартибда даромади аниқланган жисмоний шахслар учун бу кўрсаткични 8 баробар этиб белгилаган. Айрим тоифалар учун истиснолар мавжуд.
Бу талабларнинг мақсади кредит беришни тўлиқ тўхтатиш эмас, балки қарз олувчининг мавжуд даромадига нисбатан ҳаддан ташқари мажбурият олишини чеклашдир. Бироқ амалдаги кредит, микроқарз, насия ва бошқа молиявий мажбуриятларнинг барчасини бир вақтда ҳисобга олиш масаласи аҳоли учун ҳам, молия ташкилотлари учун ҳам долзарб бўлиб қолмоқда.
Мутахассислар ва регулятор позицияси
Мазкур материалда алоҳида мустақил экспертларнинг янги интервьюлари келтирилмаган. Асосий манбалар Марказий банк статистикаси ва Kun.uz таҳлилидан иборат.
Марказий банк маълумотларида бир нечта кредит мажбуриятига эга бўлиш қарз олувчининг тўлов қобилиятига босим қилиши мумкинлиги қайд этилган. Шу билан бирга, 2025 йилда ўртача DSTI 38 фоиздан 37 фоизга тушгани аҳолининг умумий қарз юки кўрсаткичида айрим ижобий силжиш бўлганини кўрсатади.
Шундай қилиб, маълумотлар икки жараённи бир вақтда кўрсатмоқда: кредитга эга аҳоли ва бир нечта қарз мажбуриятига эга шахслар сони ортган, бироқ ўртача қарзга хизмат кўрсатиш юки 37 фоизга тушган. Бу тенденциялар бир-бирини истисно қилмайди.
Нега бу муҳим?
Ўзбекистон учун. Аҳоли кредитларининг 2020 йилдаги 39 трлн 934 млрд сўмдан 2026 йил 1 августдаги 239 трлн 801 млрд сўмгача ўсиши кредитнинг уй хўжаликлари молиясидаги ўрни сезиларли ошганини кўрсатади.
Аҳоли учун. Бир нечта кредит мажбуриятининг бир вақтда мавжуд бўлиши даромаднинг катта қисмини ойлик тўловларга йўналтиришга олиб келиши мумкин. 53 фоизлик кўрсаткич айнан қарзларни диверсификация қилиш эмас, балки бир қарз олувчининг бир нечта манба олдида мажбурият пайдо қилаётганини англатади.
Иқтисодиёт учун. Кредит истеъмолни қўллаб-қувватлайди ва товар ҳамда хизматларга талабни ошириши мумкин. Бироқ қарз тўловлари даромадларга нисбатан тезроқ кўпайган ҳолатларда уй хўжаликларининг кейинги истеъмол учун ихтиёридаги маблағлари қисқариши мумкин. Бу таъсирнинг ҳажми кредит тури, муддат ва аҳолининг даромад динамикасига боғлиқ.
Молия тизими учун. 2026 йил 1 август ҳолатига банк тизимида муаммоли кредитлар 23 трлн 929 млрд сўм ёки жами кредит портфелининг 3,7 фоизини ташкил этган. Бу кўрсаткич аҳоли кредитлари билан тўғридан-тўғри тенг эмас, аммо кредит портфели сифати ва тўлов интизоми масаласи алоҳида назоратда эканини кўрсатади.
Халқаро контекстда. Ўзбекистонда кредит ставкалари бўйича турли халқаро рейтинглар мавжуд. Kun.uz Statbase маълумотларига таяниб, Ўзбекистон кредит фоизлари даражаси бўйича 148 мамлакат ичида 10-ўринда, Осиёда эса 2-ўринда эканини келтирган. Бу рейтинг қайси мамлакатлар ва қандай методология асосида солиштирилганига қараб талқин қилиниши керак.
Кейинги тенденция нима бўлади?
2026 йилда Марказий банк бир вақтнинг ўзида кредитлар бўйича фоиз муҳитини сақлаб туриб, аҳолининг қарз юкига нисбатан чекловларни кучайтирган. 16 сентябрда асосий ставка 14 фоизда сақланган, август инфляцияси 6,2 фоиз бўлган.
Эндиликда асосий масалалардан бири кредитлар ҳажми қанча ўсиши эмас, балки бу ўсиш аҳоли даромадлари, тўлов қобилияти ва кредит сифати билан қандай нисбатда бўлиши ҳисобланади. Марказий банкнинг қарзга хизмат кўрсатиш ва қарзнинг даромадга нисбати бўйича янги талаблари ҳам шу кўрсаткичларни чеклашга қаратилган.
Кредит бозори бўйича кейинги маълумотларда аҳоли қарзининг ўсиш суръати, бир нечта мажбуриятга эга қарздорлар улуши, микроқарзлар сифати ва муаммоли кредитлар динамикаси асосий кўрсаткичлардан бўлиб қолади.
Ҳакимжон Фозилов